Paypenny
- 14.00المراجعات
- 3.9
- المطوّر
- Fireblocks.app
- تاريخ الإصدار
- 24/12/2020
لقطات الشاشة
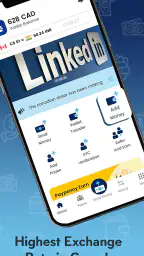
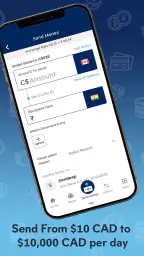
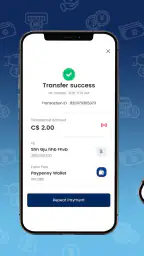
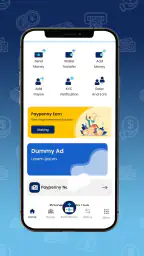
عندما أحتاج إلى التفكير في إرسال المال إلى الهند من كندا أو أوروبا، أبحث أولاً عن ثلاثة أمور: وضوح المبلغ الذي سيصل، سهولة تنفيذ العملية، وألا تتحول الرسوم إلى مفاجأة في النهاية. من هذه الزاوية، وجدت أن Paypenny يحاول حل مشكلة محددة جداً بدلاً من أن يكون تطبيقاً مالياً عاماً لكل شيء. ففكرته الأساسية هي تحويل الأموال إلى الهند، مع التركيز على سعر صرف مناسب وإرسال من دون رسوم، كما يوضح ملخصه في المتجر.
انطباعي العام أن التطبيق مناسب لمن يرسل المال بشكل متكرر إلى العائلة أو الأصدقاء في الهند ويريد مساراً مخصصاً لهذا الغرض. لكنه ليس بالضرورة الخيار المثالي لمن يبحث عن محفظة متعددة العملات، أو أدوات مصرفية واسعة، أو تحويلات إلى دول كثيرة من شاشة واحدة. قوته الحقيقية في تركيزه، بينما تأتي بعض نقاط الاحتكاك من ضرورة التأكد من تفاصيل العملية قبل اعتمادها وعدم افتراض أن عبارة “بدون رسوم” تعني أن التكلفة النهائية لا تحتاج إلى مراجعة.
تجربتي مع فكرة التحويل وما الذي يقدمه فعلاً
ينتمي التطبيق إلى فئة الشؤون المالية، وطوره Fireblocks.app. وهو تطبيق مجاني مع تصنيف عمري PEGI 3، لذلك يبدو موجهاً إلى استخدام يومي بسيط أكثر من كونه أداة مالية متخصصة للمحترفين. الإصدار الحالي هو 3.1.10، ويعمل على أجهزة تبدأ من نظام أندرويد 7.0، وهي نقطة عملية لمن لا يملك هاتفاً حديثاً جداً.
أهم ما يميزه بالنسبة لي هو أنه لا يشتت المستخدم بخدمات لا يحتاجها عند إرسال المال إلى الهند. بدلاً من فتح تطبيق مصرفي عام ثم البحث عن تحويل دولي، يدخل المستخدم إلى خدمة ذات غرض واضح. هذا الاختصار مهم خصوصاً في المواقف المتكررة: إرسال مصروف شهري، مساعدة أحد أفراد الأسرة، أو تحويل مبلغ صغير في وقت يحتاج فيه الطرف الآخر إلى المال بسرعة.
لكن يجب فهم الوعد التسويقي بطريقة واقعية. “بدون رسوم” لا ينبغي أن تكون العبارة الوحيدة التي أعتمد عليها قبل الضغط على زر التأكيد. في أي تحويل دولي، أراجع المبلغ الذي سأدفعه، وسعر الصرف المستخدم، والمبلغ المتوقع وصوله، وبيانات المستلم. حتى عندما لا توجد رسوم تحويل مباشرة، قد يكون سعر الصرف هو العامل الذي يحدد القيمة الفعلية للعملية. هذه ليست ملاحظة ضد التطبيق وحده، بل عادة ضرورية مع كل خدمات التحويل.
أرى أن هذه المراجعة قبل التأكيد هي أول نصيحة مهمة عند استخدامه: لا تقارن الرسوم فقط، بل قارن المبلغ النهائي الذي سيصل إلى المستفيد. قد يبدو خيار ما مجانياً، بينما يقدم خيار آخر رسوماً معلنة لكن سعر صرف أفضل. المقارنة الصحيحة تكون بين النتيجة النهائية، لا بين كلمة “رسوم” وحدها.
لماذا التركيز على الهند مفيد في الاستخدام اليومي؟
التطبيق يصبح أكثر منطقية عندما تكون وجهة التحويل ثابتة. الشخص الذي يرسل إلى الهند بصورة متكررة لا يحتاج في كل مرة إلى إعادة اكتشاف طريقة التحويل أو التنقل بين خدمات عامة. هذا النوع من التخصص يقلل القرارات الجانبية، ويجعل الخدمة أقرب إلى أداة روتينية يمكن الرجوع إليها عند الحاجة.
تخيلت استخدامه في حالة شائعة: أعيش في أوروبا، وأرغب في إرسال مبلغ إلى أحد أفراد عائلتي في الهند قبل نهاية الشهر. بدلاً من تأجيل العملية بسبب البحث عن أفضل مسار، أفتح التطبيق، أراجع بيانات الوجهة والمبلغ الذي سيصل، ثم أتأكد من أن اسم المستفيد وتفاصيله صحيحة قبل الإرسال. القيمة هنا ليست في عدد الخيارات، بل في أن المهمة الأساسية واضحة من البداية.
وهناك استخدام آخر أقل وضوحاً: إرسال مبلغ طارئ صغير. في هذه الحالة، تكون البساطة أهم من وجود لوحة تحكم مليئة بالأدوات. إذا كان التطبيق يعرض لي التكلفة والمبلغ المستلم بطريقة مفهومة، فسأفضله على خدمة واسعة لكنها تجعلني أتنقل بين أقسام كثيرة. أما إذا كانت الأولوية هي إدارة عدة عملات أو الاحتفاظ بأرصدة مختلفة، فسيكون تطبيق مالي أوسع نطاقاً أكثر ملاءمة.
ما الذي يجعل التجربة عملية، وما الذي يحتاج إلى انتباه؟
أكثر ما أعجبني في مفهوم Paypenny هو أن المستخدم يستطيع تقييمه وفق نتيجة قابلة للفهم: كم سأدفع، وكم سيصل إلى الهند؟ هذه الثنائية أفضل من التركيز على واجهة جميلة أو وعود عامة. عند اختبار أي عملية، أنصح بكتابة المبلغ المتوقع وصوله قبل التأكيد، ثم مقارنته بما يظهر في الشاشة النهائية. هذه الخطوة الصغيرة تمنع الخلط بين المبلغ المرسل والمبلغ الذي يستلمه الطرف الآخر.
النقطة الثانية هي التعامل مع بيانات المستفيد ببطء، حتى لو بدت العملية عاجلة. التحويلات المالية ليست المكان المناسب للتخمين في تهجئة الاسم أو إدخال تفاصيل الحساب. إذا كنت ترسل لأول مرة، خصص لحظة إضافية للمراجعة. وإذا كنت ترسل بشكل متكرر، احتفظ بسجل شخصي بسيط يوضح آخر بيانات استخدمتها، لكن لا تعتمد على الذاكرة وحدها ولا تشارك معلوماتك مع الآخرين.
أما النقطة الثالثة فهي اختيار وقت المقارنة. سعر الصرف قد يتغير، لذلك لا أتعامل مع نتيجة عملية قديمة على أنها ضمان للعملية التالية. قبل كل تحويل مهم، أراجع العرض الحالي مرة أخرى. هذا يجعل التطبيق مناسباً للتحويلات المخططة، لكنه يعني أيضاً أن المستخدم الذي يريد سعراً ثابتاً أو ميزانية دقيقة جداً يجب أن يترك هامشاً بسيطاً بدلاً من حساب المبلغ إلى آخر وحدة.
من المفيد كذلك فصل قرار “هل الخدمة مناسبة؟” عن قرار “هل هذه العملية جاهزة الآن؟”. قد يكون التطبيق مناسباً لإرسال المال إلى الهند، لكن العملية نفسها تحتاج إلى مراجعة المستفيد والمبلغ والنتيجة النهائية. هذا الأسلوب يقلل الأخطاء، خصوصاً عندما أستخدم الهاتف بسرعة أو أثناء التنقل.
حدوده مقارنة بالبدائل المعتادة
عند مقارنته بالبنوك التقليدية، يتمتع التطبيق بميزة واضحة في التركيز وسهولة الوصول إلى غرض محدد. البنك قد يكون أكثر ملاءمة لمن يريد أن يرى التحويل ضمن حساباته المصرفية المعتادة أو يحتاج إلى خدمات مالية أخرى في المكان نفسه. لكنه قد لا يكون بنفس مباشرة خدمة مخصصة للتحويل إلى الهند، وقد تختلف الرسوم وسعر الصرف وطريقة عرض المبلغ النهائي من بنك إلى آخر.
أما خدمات التحويل الدولية العامة، فقد تكون أفضل لمن يرسل إلى وجهات متعددة أو يريد الاحتفاظ بخيارات واسعة. في المقابل، قد يشعر المستخدم بأن Paypenny أبسط عندما تكون الهند هي الوجهة المتكررة. المفاضلة هنا واضحة: التخصص مقابل الاتساع. لا أرى أن أحدهما يفوز دائماً؛ القرار يعتمد على نمط الاستخدام أكثر من اسم الخدمة.
وتوجد أيضاً المحافظ الرقمية وخدمات الدفع التي قد تكون مناسبة للمبالغ الصغيرة أو المدفوعات اليومية، لكنها ليست بالضرورة بديلاً مطابقاً لتحويل مالي إلى مستفيد في الهند. إذا كان هدفك إرسال المال إلى شخص آخر، فأنا أفضل أن أستخدم خدمة تعرض بوضوح مسار التحويل والمبلغ الذي سيصل، بدلاً من افتراض أن كل محفظة رقمية تؤدي الغرض نفسه.
الجانب الذي قد يزعج بعض المستخدمين هو أن التركيز على الهند قد يصبح قيداً بالنسبة لمن تتغير احتياجاته. إذا بدأت بإرسال المال إلى دول أخرى، فقد تضطر إلى الاحتفاظ بخدمة إضافية. كذلك، من يريد أدوات تحليل للمصروفات أو إدارة ميزانية أو حساباً مصرفياً متكاملاً لن يجد في هذا النوع من التطبيقات بديلاً كاملاً عن تطبيق البنك.
هل يناسبك إذا كنت ترسل من كندا أو أوروبا؟
أراه مناسباً جداً للمغتربين والطلاب والعاملين في كندا أو أوروبا ممن لديهم مستفيدون في الهند. يناسب أيضاً من يريد تقليل الخطوات عند تكرار التحويلات، بشرط أن يكون مستعداً لمراجعة السعر والمبلغ النهائي في كل مرة. المستخدم الذي لا يعرف كثيراً عن التحويلات الدولية سيستفيد من وضوح الغرض، لكن عليه ألا يتعامل مع العملية كأنها تحويل محلي عادي.
في المقابل، لن أوصي به كخيار أول لمن يحتاج إلى تحويلات تجارية معقدة، أو إدارة عدة وجهات في دول مختلفة، أو أدوات مصرفية متقدمة. كما أن الشخص الذي يفضل التواصل المباشر مع بنك أو فرع عند حدوث مشكلة قد يشعر براحة أكبر مع مؤسسته المالية المعتادة. التطبيقات المتخصصة ممتازة عندما تسير المهمة ضمن حدودها، لكنها لا تستبدل كل الخدمات الأخرى.
قبل الاعتماد عليه بشكل دائم، أبدأ بتحويل تجريبي بمبلغ صغير أستطيع تحمله، ثم أتحقق من وصوله ومن صحة بيانات المستفيد. هذه ليست طريقة لتقييم التطبيق فقط؛ إنها طريقة للتأكد من أن المسار مناسب لك تحديداً، وأنك تفهم ما يظهر في كل مرحلة. بعد ذلك يمكن زيادة المبلغ تدريجياً إذا كانت التجربة واضحة ومريحة.
ومن الأسئلة العملية التي قد يطرحها المستخدم: هل التطبيق مجاني؟ نعم، يظهر كتطبيق مجاني، لكنني سأظل أراجع تفاصيل العملية نفسها بدلاً من الاكتفاء بكون تنزيله مجانياً. هل يحتاج إلى هاتف حديث؟ متطلب النظام يبدأ من أندرويد 7.0، لذلك يمكن تشغيله على نطاق واسع من الأجهزة القديمة نسبياً. وهل هو مناسب للأطفال؟ التصنيف العمري PEGI 3 لا يعني أن الطفل ينبغي أن ينفذ تحويلات مالية؛ القرار المالي وإدخال بيانات المستفيد يجب أن يبقيا بيد شخص بالغ مسؤول.
وقد يتساءل شخص آخر عن مدى انتشاره. التطبيق لديه أكثر من مئة ألف عملية تثبيت، ومتوسط تقييمه 3.9 من خمس نجوم بناءً على نحو 2.7 ألف تقييم. هذه الأرقام تمنحني إشارة إلى وجود قاعدة مستخدمين حقيقية، لكنها لا تعفيني من قراءة تجربتي الخاصة بعناية؛ فنجاح التحويل يعتمد على البلد المرسل، وبيانات المستفيد، وطريقة الاستخدام، وليس على المتوسط وحده.
تفاصيل الإصدار والانطباع عن النضج
ظهر التطبيق في الرابع والعشرين من ديسمبر عام 2020، والإصدار الحالي 3.1.10. وجود تحديثات وإصدار محدد بهذه الصورة يوحي بأن المنتج لم يبق مجرد فكرة أولية، لكنني لا أخلط بين رقم الإصدار وبين ضمان تجربة مثالية لكل مستخدم. في التطبيقات المالية، الأهم هو وضوح الخطوات، دقة المعلومات، وسهولة معرفة حالة العملية عند الحاجة.
أثناء الاستخدام، سأتعامل مع الهاتف كبيئة تحتاج إلى عناية: أستخدم اتصالاً موثوقاً، أتجنب تنفيذ التحويل وأنا مشتت، وأراجع المستفيد قبل التأكيد. كما لا أحتفظ بلقطات شاشة تحتوي على بيانات حساسة في معرض الصور، ولا أرسل تفاصيل العملية في مجموعات عامة. هذه النصائح لا تضيف وظيفة جديدة للتطبيق، لكنها تجعل استخدامه أكثر أماناً في الواقع.
ومن المفيد أن يتفق المرسل والمستفيد مسبقاً على المبلغ والموعد المتوقع، خصوصاً إذا كان المال مخصصاً لفاتورة أو مصروف محدد. عندما يعرف الطرفان ما ينبغي توقعه، يصبح اكتشاف أي خطأ أسهل. أما إرسال المال من دون إبلاغ المستفيد أو من دون الاحتفاظ بمرجع العملية، فقد يسبب ارتباكاً حتى لو كانت الخدمة نفسها تعمل كما ينبغي.
حكمي النهائي على Paypenny
بعد النظر إلى طريقة استخدامه، أرى أن Paypenny أداة متخصصة ومفهومة لمن يرسل الأموال من كندا أو أوروبا إلى الهند. قوته ليست في تقديم عالم مالي كامل، بل في تقليل المسافة بين نية التحويل وتنفيذها. التركيز على وجهة واحدة، مع وعد بسعر مناسب ومن دون رسوم، يجعله خياراً يستحق التجربة لمن لديه هذا الاحتياج تحديداً.
لكن توصيتي ليست عمياء. لا أتعامل مع عبارة السعر الأفضل كحقيقة ثابتة في كل لحظة، ولا أترك مراجعة المبلغ النهائي أو بيانات المستفيد للسرعة. إذا كنت تحتاج إلى خدمة متعددة الدول، أو حساباً مصرفياً متكاملاً، أو أدوات إدارة مالية، فابحث عن بديل أوسع. أما إذا كانت مهمتك المتكررة هي إرسال المال إلى الهند بأقل تعقيد ممكن، فالتطبيق يقدم سبباً عملياً لاختياره.
خلاصتي الشخصية هي: استخدمه عندما تكون وجهة التحويل واضحة، وقارن النتيجة النهائية قبل التأكيد، وابدأ بمبلغ صغير في أول تجربة. بهذه الطريقة تستفيد من تركيزه وبساطته من دون أن تتجاهل القيود الطبيعية للتحويلات الدولية. بالنسبة لي، هذه الموازنة تجعل Paypenny خياراً جيداً لفئة محددة من المستخدمين، لا حلاً شاملاً لكل احتياجات المال.
أبرز المزايا
- واجهة بسيطة تسهّل إرسال الأموال وتتبع العمليات بسرعة.
- إمكانية إدارة عدة عملات من مكان واحد.
- إشعارات فورية تساعد على متابعة حالة التحويلات.
- يوفر تفاصيل واضحة قبل تأكيد العملية المالية.
- مناسب للمستخدمين الذين يجرون تحويلات دولية متكررة.
القيود
- قد تختلف الرسوم وسعر الصرف حسب الدولة وطريقة الدفع.
- تتطلب بعض الخدمات إكمال إجراءات تحقق إضافية.
- قد تتأخر التحويلات خلال عطلات نهاية الأسبوع.
- توافر الميزات يختلف بحسب موقع المستخدم وإقامته.
- خدمة العملاء قد لا تكون فورية في جميع الأوقات.
الأسئلة الشائعة
ما هو تطبيق Paypenny وكيف يعمل؟
Paypenny هو تطبيق يركز على خدمات تحويل الأموال والمدفوعات الرقمية، ويتيح للمستخدم إرسال الأموال أو استقبالها وفقًا للدول والخيارات المتاحة داخل التطبيق. بعد إنشاء الحساب والتحقق من الهوية، يمكنك إضافة بيانات المستفيد، اختيار المبلغ وطريقة الدفع، ثم مراجعة الرسوم وسعر الصرف قبل تأكيد العملية. قد تختلف الخدمات المتوفرة حسب بلد الإقامة واللوائح المحلية.
هل تطبيق Paypenny آمن للاستخدام وتحويل الأموال؟
يعتمد مستوى الأمان على إجراءات Paypenny وعلى طريقة استخدامك للتطبيق. يُنصح بتحميله من المتجر الرسمي فقط، واستخدام كلمة مرور قوية، وتفعيل أي خيارات تحقق إضافية متاحة، وعدم مشاركة رموز الدخول أو بيانات الحساب مع أي شخص. قبل تنفيذ التحويل، راجع اسم المستفيد والمبلغ والرسوم بعناية، وتحقق من إشعارات العملية وسجل المعاملات داخل التطبيق.
ما الرسوم وسعر الصرف عند استخدام Paypenny؟
قد تفرض Paypenny رسومًا تختلف حسب قيمة التحويل، الدولة المرسِلة والمستقبِلة، طريقة الدفع، وسرعة وصول الأموال. كما يمكن أن يتضمن سعر الصرف هامشًا مختلفًا عن السعر المتوسط في السوق. لذلك من الأفضل إدخال تفاصيل التحويل حتى تظهر لك التكلفة النهائية والمبلغ الذي سيصل إلى المستفيد، وعدم الاعتماد على تقدير عام قبل تأكيد العملية.
كم يستغرق وصول التحويل عبر Paypenny؟
تختلف مدة وصول الأموال في Paypenny بحسب نوع التحويل، البلد، وسيلة الدفع، وأوقات معالجة البنوك أو الجهات المحلية. قد تصل بعض العمليات بسرعة، بينما تحتاج عمليات أخرى إلى وقت أطول بسبب التحقق من الهوية أو العطلات الرسمية أو مراجعات الامتثال. يمكنك متابعة حالة التحويل من داخل التطبيق، وينبغي التواصل مع الدعم إذا تجاوزت العملية المدة المقدرة.
ما المتطلبات اللازمة لإنشاء حساب في Paypenny؟
عادةً يتطلب التسجيل في Paypenny رقم هاتف أو بريدًا إلكترونيًا صالحًا، وإنشاء بيانات دخول، ثم تقديم معلومات شخصية أساسية. وقد يُطلب التحقق من الهوية عبر وثيقة رسمية وصورة شخصية أو معلومات إضافية، خصوصًا عند تنفيذ تحويلات بمبالغ معينة. يجب أن تكون البيانات مطابقة للوثائق، كما ينبغي قراءة شروط الاستخدام وسياسة الخصوصية قبل إكمال التسجيل.


